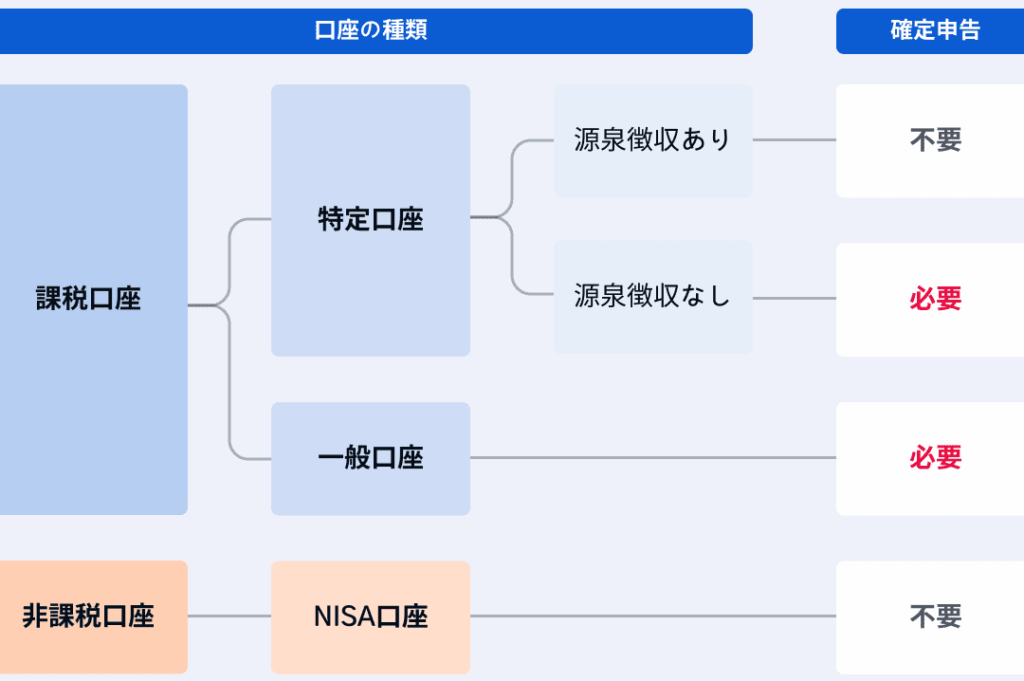
特定口座の選択肢は、投資を始める上で非常に重要です。私たちは、「源泉徴収あり」と「源泉徴収なし」のどちらを選ぶべきか、迷っている方も多いのではないでしょうか。特に、つみたてNISAを利用する際には、それぞれのメリットやデメリットを理解しておくことが大切です。
特定口座の基本知識
特定口座は、証券会社に開設する口座の一種で、税務処理が簡単になる特徴があります。特に、私たちが投資を行う際に重要な選択肢となります。
特定口座とは
特定口座は、証券口座の一つで、株式や投資信託などの金融商品を管理するために利用します。この口座では、年間取引報告書が送付されるため、確定申告が不要になる場合があります。特定口座は主に「源泉徴収あり」と「源泉徴収なし」の2つに区分されます。
源泉徴収ありとなしの違い
源泉徴収ありとなしでは、税金の扱いが異なります。以下にそれぞれの特徴を示します。
- 源泉徴収あり: 売却益や配当金に対して、事前に税金が差し引かれます。これにより、税金の支払いが簡素化されます。私たちは、投資の利益を手にする際、すでに税金を考慮した額を受け取ることができます。
- 源泉徴収なし: 売却益や配当金が手元に残りますが、確定申告が必要です。この場合、税金を自己申告で支払うことになります。状況によっては、私たちが負担する税金の額が変わることがあります。
源泉徴収ありのメリット
選択する「源泉徴収あり」は、私たちにさまざまなメリットを提供する。特に税金の手続きの簡素化は大きな利点である。
税金の手続きが簡素化
税金の手続きを簡素化することで、ストレスを軽減できる。具体的には、証券会社が売却益や配当金から税金をあらかじめ差し引き、私たちが追加の手続きを行う必要がない。特定口座を通じて自動的に税金が処理されるため、確定申告を行う必要がないことが多い。例えば、個別株を売却した場合、自動的に源泉徴収される税額は約15.315%であり、この手続きは煩わしさを軽減する。
源泉徴収なしのメリット
源泉徴収なしは、投資家にとって多くのメリットを提供します。特定口座を利用する場合、私たちの税金の管理方法は柔軟で、未来の税負担を見越した戦略を立てることが可能です。
自己管理の自由度
自己管理の自由度が高いことは、源泉徴収なしの大きな利点です。私たちは投資利益や配当金の受け取りを管理でき、この利益に対する課税時期を選べるため、納税計画を自分で調整できます。例えば、私たちが1年間の投資利益をまとめて確定申告する場合、利益が少ない年に申告することで税負担を軽減できます。このように、自己管理があることで、投資のタイミングや売却戦略をより効果的に行えます。
つみたてNISAとの関係
つみたてNISAは、資産形成を助ける制度であり、特定口座との相性が良い。税金の取扱いに関する知識は、投資戦略に大きな影響を与える。
つみたてNISAの基本
つみたてNISAでは、年間40万円までの投資が非課税で行える。この制度は、長期的な投資に特化しており、最長で20年間の非課税期間が設けられてる。具体的な運用先として、株式や投資信託がある。私たちは、少額からでも安心して投資を行うことができ、資産形成を計画的に進められるというメリットがある。そのため、つみたてNISAは初心者にも適している。
特定口座との併用
特定口座は、つみたてNISAとも併用できる。源泉徴収ありの特定口座を選択することで、税務処理が簡略化される。たとえば、つみたてNISAの非課税枠を利用して運用する一方で、特定口座を通じて追加の投資を行うことが可能だ。この場合、利益が出た際には、源泉徴収が行われるため、煩雑な確定申告を避けられる。
どちらを選ぶべきか
投資において「源泉徴収あり」と「源泉徴収なし」をどちらにするかは、私たちの投資スタイルや税務戦略に大きく影響します。各選択肢のメリットとデメリットを考慮し、私たちに最適な選択をすることが重要です。
投資スタイルによる選択
投資スタイルが選択に影響します。例えば、頻繁に売買を行う短期投資家には次のようなポイントがあります。
- 手続きの簡素化: 源泉徴収ありの場合、税金の計算を証券会社が行うため、手間が省けます。
- 確定申告不要: 売却益や配当金に対してあらかじめ税金が引かれるため、私たちの負担が軽減されます。
一方、長期投資を行う私たちの場合、源泉徴収なしを選ぶことで以下のような利点があります。
- 納税タイミングの自由: 利益の少ない年に確定申告をすることで、税負担を軽減できます。
- 税金管理の柔軟性: 売却計画や利益の受け取りを自分で調整できるため、戦略的に資産を運用できます。
自分に合った口座の見つけ方
私たちの投資目的やライフスタイルに応じた口座選びが大切です。具体的には、次の点に注目すべきです。
- 投資の期間: 短期なら源泉徴収あり、長期なら源泉徴収なしが合うことがあります。
- 収入状況: 高収入の場合、源泉徴収なしを選んで税負担を調整するのも一つの戦略です。
- 投資額: つみたてNISAを利用する場合でも、源泉徴収ありで非課税枠を活用しやすいという利点があります。
Conclusion
私たちが特定口座の選択肢を考えるとき「源泉徴収あり」と「源泉徴収なし」のどちらが自分に合っているのかを見極めることが重要です。つみたてNISAを活用することで資産形成が促進される中で、税務処理の簡素化や納税タイミングの柔軟性を考慮しながら選択を行うことが求められます。
投資スタイルや目標に応じて、最適な口座を選ぶことで、私たちの資産運用がより効果的になるでしょう。自身の状況をしっかり分析し、賢い選択をしていきたいですね。